Paiements instantanés : l’argent circule plus vite, mais est-il créé plus vite ?
Un virement reçu en dix secondes, un achat réglé avec son téléphone : les paiements se font désormais presque instantanément. En France, 17 % des virements émis en 2025 étaient instantanés, tandis que les portefeuilles mobiles représentaient 19 % des paiements de proximité par carte, selon un rapport publié en septembre 2026 par la Banque de France. Mais cette accélération des transactions ne signifie pas que davantage de monnaie est créée. Elle révèle surtout une transformation des moyens utilisés pour la faire circuler.
Les virements instantanés gagnent du terrain
Le temps où il fallait attendre un ou deux jours pour qu’un virement bancaire parvienne à son destinataire paraît progressivement révolu. Avec le virement instantané, l’argent peut être disponible sur le compte du bénéficiaire en moins de dix secondes, à toute heure du jour ou de la nuit. Pour un particulier qui rembourse un ami, un artisan qui reçoit le règlement d’un client ou une petite entreprise qui attend un paiement, cette rapidité change concrètement les habitudes.
Les chiffres publiés le 9 septembre 2026 par l’Observatoire de la sécurité des moyens de paiement montrent l’ampleur de cette transformation. En 2025, les virements instantanés représentaient 17 % du nombre total de virements émis en France. Leur montant annuel a doublé entre 2024 et 2025. Plus généralement, le nombre de paiements scripturaux a progressé de 5,5 % en un an, tandis que leur montant total augmentait de 4,2 %.
Cette progression s’inscrit dans une évolution européenne. Depuis octobre 2025, les établissements concernés de la zone euro qui proposent des virements classiques doivent également permettre l’envoi de virements instantanés. Les frais facturés ne peuvent pas dépasser ceux d’un virement classique comparable. La réglementation européenne vise ainsi à rendre ce service plus largement accessible et à réduire les obstacles à son adoption.
La rapidité présente un avantage économique : elle réduit le délai entre le paiement et la disponibilité des fonds. Une entreprise qui reçoit immédiatement le règlement d’une facture peut utiliser plus rapidement cet argent pour payer ses fournisseurs ou ses salariés. Mais une distinction est essentielle : recevoir plus vite une somme déjà existante ne signifie pas qu’une nouvelle somme de monnaie vient d’être créée.
Le téléphone remplace parfois la carte, pas la monnaie
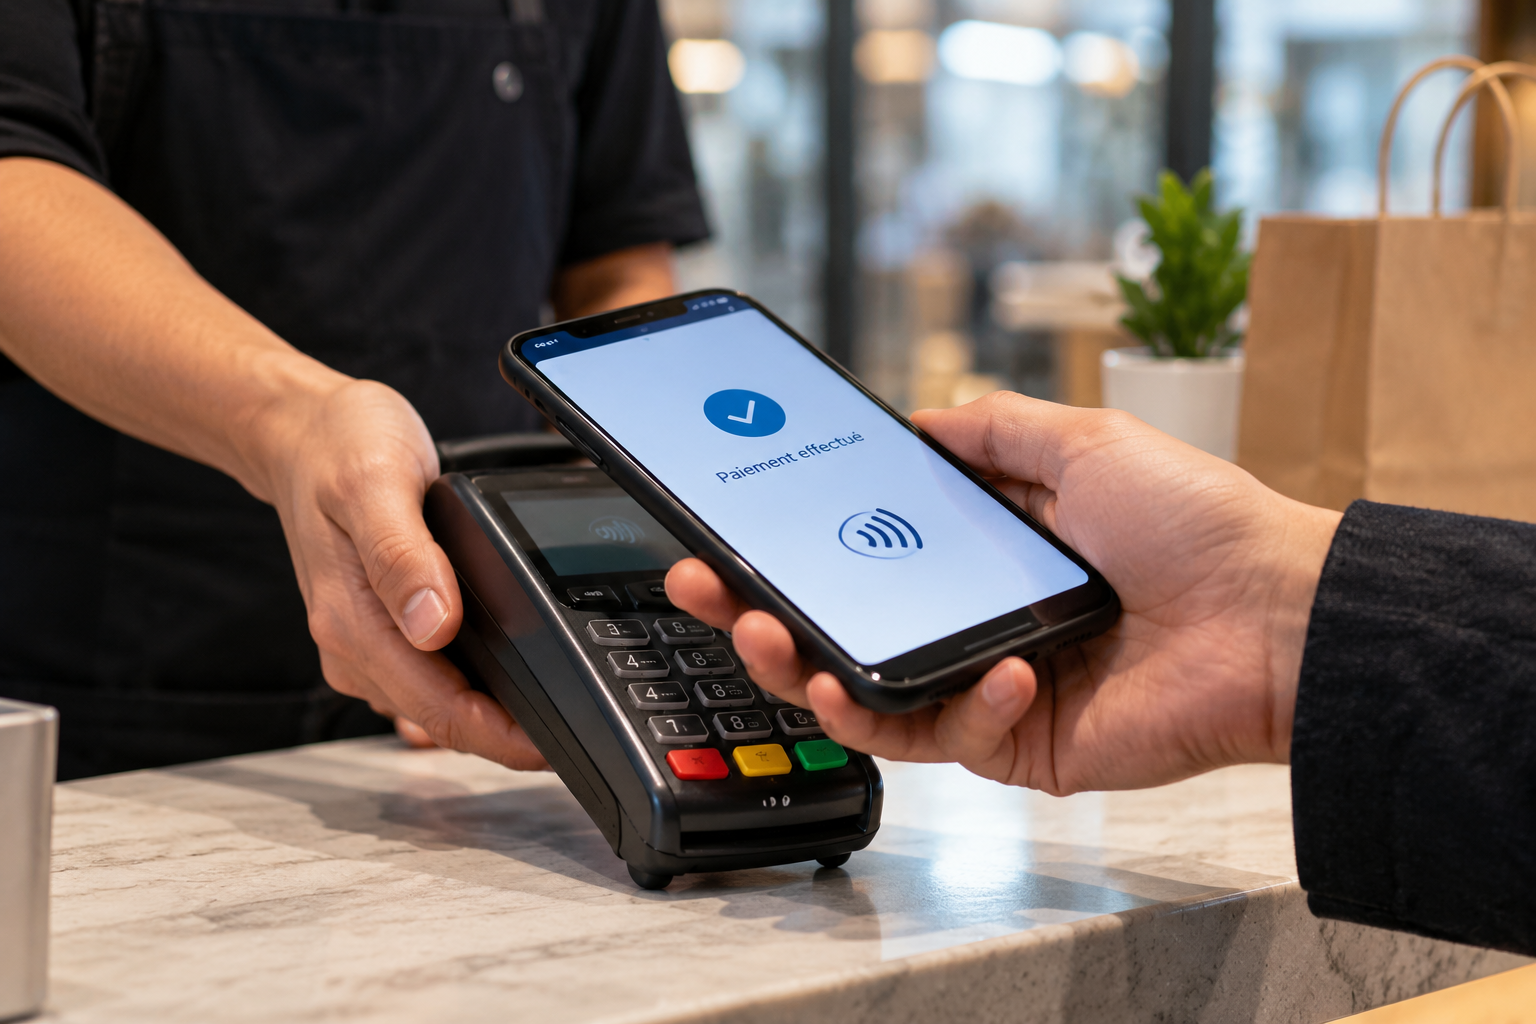
Les paiements par téléphone connaissent eux aussi une forte progression. Selon la Banque de France, 19 % des paiements de proximité par carte étaient effectués à l’aide d’un portefeuille mobile en 2025. Le téléphone devient ainsi un instrument de paiement de plus en plus courant, sans que les consommateurs aient nécessairement besoin de sortir leur carte bancaire.
Lorsqu’une personne règle un achat de 30 euros avec son téléphone, elle utilise généralement un dispositif relié à sa carte ou à son compte bancaire. L’opération permet de transférer une somme au commerçant. Elle ne fait pas apparaître 30 euros supplémentaires dans l’économie. Le téléphone sert ici à donner et à sécuriser l’ordre de paiement ; il n’est pas, en lui-même, une nouvelle forme de monnaie.
La même logique vaut pour un paiement par carte ou un virement. Les billets et les pièces constituent la monnaie fiduciaire, tandis que les sommes inscrites sur les comptes bancaires constituent la monnaie scripturale. Cette dernière est mobilisée au moyen de différents instruments de paiement. La multiplication de ces instruments ne doit donc pas être confondue avec la multiplication des formes de monnaie.
Cette distinction explique pourquoi l’essor du paiement mobile peut modifier les comportements sans transformer fondamentalement les opérations économiques réalisées. Un consommateur peut payer plus facilement, un commerçant peut encaisser plus rapidement et les établissements financiers peuvent traiter davantage de transactions. Pourtant, le paiement demeure avant tout un transfert de pouvoir d’achat entre agents économiques.
Crédit immobilier : la remontée des taux freine les emprunts
Pendant que les paiements deviennent toujours plus rapides, les banques françaises connaissent une évolution bien différente sur le marché du crédit immobilier. Après le rebond des prêts en 2025, la reprise s’essouffle en 2026. Selon les données de la Banque de France, le taux moyen des nouveaux crédits à l’habitat est remonté de 3,08 % en décembre 2025 à 3,32 % en août 2026. Dans le même temps, la production de nouveaux crédits, hors renégociations, s’est établie à 12,2 milliards d’euros en août, soit 2,4 % de moins qu’un an auparavant. L’argent circule donc de plus en plus vite entre les comptes, mais les ménages ne se précipitent pas pour emprunter.
Pour les candidats à l’achat immobilier, quelques dixièmes de point supplémentaires peuvent peser lourd. Sur un emprunt de 250 000 euros remboursable en vingt ans, le passage d’un taux de 3,08 % à 3,32 % représente environ 30 euros de mensualité supplémentaire, hors assurance. Certains ménages réduisent leur budget, repoussent leur projet ou renoncent à acheter. Les banques, de leur côté, continuent d’examiner les revenus, l’endettement et les garanties des emprunteurs. La remontée des taux contribue ainsi à limiter la demande de crédit, même si elle n’explique pas à elle seule toutes les évolutions du marché immobilier.
Ce ralentissement a une conséquence moins visible. Lorsqu’une banque accorde un crédit immobilier, elle inscrit la somme prêtée sur le compte de son client : cette opération crée de la monnaie. Lorsque l’acheteur règle ensuite le vendeur, généralement par l’intermédiaire d’un notaire, la somme est simplement transférée. Et lorsque l’emprunteur rembourse le capital, la monnaie correspondante est détruite. Le dynamisme des prêts bancaires contribue donc à déterminer la quantité de monnaie créée dans l’économie, indépendamment de la rapidité des paiements. Une diminution des nouveaux crédits immobiliers ne signifie toutefois pas nécessairement que la quantité totale de monnaie diminue : les banques continuent notamment d’accorder des prêts aux entreprises et des crédits à la consommation, tandis que les remboursements des emprunts précédents détruisent de la monnaie.
La comparaison est révélatrice : un prêt immobilier peut prendre plusieurs semaines à être négocié et accordé, alors que le transfert de fonds qui suit peut s’effectuer très rapidement. Mais cette accélération des transactions soulève une autre question. Quand l’argent change de compte en quelques secondes, que se passe-t-il en cas d’erreur ou de fraude ?
Des paiements plus rapides, mais de nouveaux risques
L’accélération des paiements apporte des avantages aux ménages et aux entreprises, mais elle pose aussi des problèmes de sécurité. Lorsqu’un virement est exécuté presque immédiatement, une erreur ou une fraude peut devenir plus difficile à corriger. La rapidité qui facilite les échanges impose donc des dispositifs de vérification adaptés.
Depuis octobre 2025, la réglementation européenne impose aux prestataires concernés de proposer un service de vérification de la concordance entre le nom du bénéficiaire et l’identifiant de son compte, pour les virements classiques comme instantanés. L’objectif est notamment de réduire les erreurs de destinataire et certaines fraudes fondées sur la manipulation des utilisateurs.
Le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement souligne que la fraude demeure un enjeu important. Son montant total a atteint environ 1,24 milliard d’euros, en hausse de 3,8 % sur un an. Le nombre de transactions frauduleuses a toutefois diminué de 8 %. Ces deux évolutions montrent qu’une baisse de la fréquence des fraudes peut coexister avec une augmentation des pertes financières.
Les établissements bancaires doivent donc arbitrer entre plusieurs objectifs : faciliter les transactions, réduire leur coût, garantir leur rapidité et protéger les utilisateurs. Les progrès techniques permettent d’améliorer certains de ces aspects, mais ils ne suppriment pas les risques. La confiance dans les moyens de paiement reste une condition importante de leur adoption.
L’essor des paiements instantanés illustre finalement une transformation majeure de l’utilisation de la monnaie, plutôt qu’une modification automatique de sa quantité. La monnaie peut changer de détenteur en quelques secondes, tandis que sa création demeure principalement liée aux opérations de crédit des banques. À mesure que les paiements deviennent plus rapides et plus numériques, comprendre cette différence devient indispensable pour saisir le fonctionnement du système monétaire.
À retenir
- Un paiement transfère de la monnaie sans nécessairement en créer. Les cartes, les téléphones et les virements permettent de mobiliser la monnaie existante. En France, 17 % des virements étaient instantanés en 2025, et 19 % des paiements de proximité par carte étaient effectués avec un portefeuille mobile.
- Les banques commerciales créent de la monnaie lorsqu’elles accordent des crédits. L’inscription du crédit sur le compte de l’emprunteur fait apparaître de la monnaie scripturale, détruite lors du remboursement du capital. En août 2026, la production de nouveaux crédits immobiliers atteignait 12,2 milliards d’euros, en recul de 2,4 % sur un an.
- L’innovation transforme la circulation monétaire et ses risques. Les paiements deviennent plus rapides et accessibles, mais leur sécurité nécessite des contrôles adaptés. En 2025, la fraude aux moyens de paiement a représenté 1,24 milliard d’euros en France, soit une hausse de 3,8 % en un an, malgré une diminution de 8 % du nombre de transactions frauduleuses.
Sources
- Banque de France, Observatoire de la sécurité des moyens de paiement, Rapport de l’Observatoire de la sécurité des moyens de paiement 2025, 9 septembre 2026.
- Banque de France, Crédits aux particuliers – août 2026, statistiques mensuelles publiées en octobre 2026.
- Banque centrale européenne, Instant Payments Regulation, réglementation européenne.
- Banque de France, Comment est créée la monnaie ?, fiche pédagogique.
- Banque centrale européenne, What are instant payments?, présentation des virements instantanés.