Dette française : la hausse des taux resserre l’étau sur le budget
Le taux des emprunts français à dix ans approche désormais 5 %. Le 16 octobre, le Fonds monétaire international a jugé cette hausse encore supportable, tout en avertissant qu’elle pourrait compliquer durablement le redressement des finances publiques. Derrière les mouvements des marchés obligataires se joue une question décisive : jusqu’où la France peut-elle financer ses déficits sans sacrifier ses marges de manœuvre économiques ?
Les investisseurs demandent davantage pour prêter à la France
Un taux proche de 5 %, un signal inhabituel
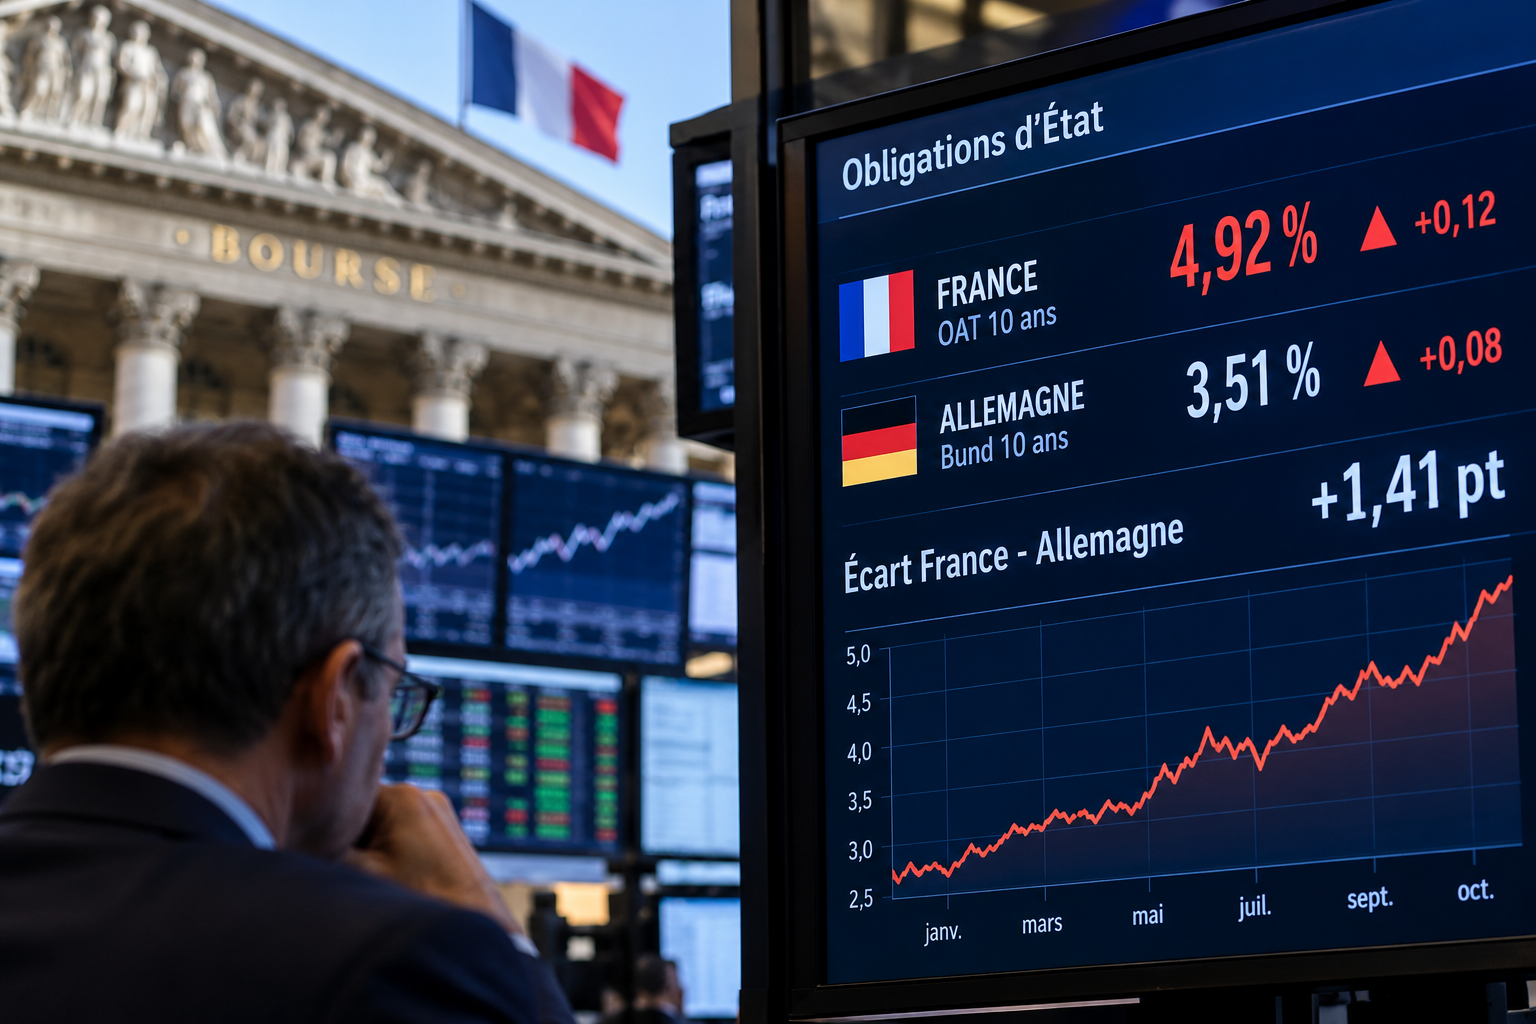
La tension s’est accentuée sur le marché de la dette française. Le 16 octobre, le rendement des obligations assimilables du Trésor (OAT) à dix ans avoisinait 4,9 %, un niveau qui n’avait plus été atteint depuis plus de vingt ans. Les investisseurs réclament désormais une rémunération nettement supérieure pour détenir des titres français. Le phénomène ne concerne pas seulement Paris : les taux d’intérêt ont également augmenté dans d’autres pays européens. Mais la France subit une pression supplémentaire liée à ses perspectives budgétaires et à l’incertitude politique.
Cette inquiétude se mesure notamment à l’écart entre les taux français et allemands. À échéance comparable, les obligations allemandes servent généralement de référence sur les marchés de la zone euro. À la mi-octobre, l’écart approchait 1,4 point de pourcentage, soit 140 points de base. Une partie de la rémunération demandée aux emprunteurs français reflète donc une appréciation plus défavorable de leur risque, et non seulement la remontée générale des taux.
La dette continue de croître malgré les projets d’économies
La situation budgétaire explique cette nervosité. Selon le rapport sur la dette publique publié le 6 octobre par la Direction générale du Trésor, l’endettement des administrations publiques atteindrait 119,3 % du produit intérieur brut en 2026, puis 121,7 % en 2027. À la fin de 2025, il représentait déjà 115,7 % du PIB. Ces chiffres sont des prévisions gouvernementales, dépendantes notamment de l’adoption des mesures budgétaires annoncées.
Le gouvernement prévoit de ramener le déficit public de 5,4 % du PIB en 2026 à 5,0 % en 2027. Cette réduction ne suffirait pourtant pas à faire immédiatement diminuer le poids de la dette. Tant que les nouveaux besoins de financement restent importants au regard de la croissance de l’économie, le ratio d’endettement peut continuer d’augmenter. Les marchés s’interrogent donc autant sur les chiffres annoncés que sur la capacité politique à appliquer les mesures nécessaires.
Comment la hausse des taux alourdit la facture
Une augmentation progressive, mais durable
Lorsque l’État dépense davantage qu’il ne perçoit de recettes, il doit financer son déficit, notamment en émettant des obligations. Il emprunte également pour rembourser les titres arrivant à échéance. Si les investisseurs exigent des taux plus élevés, les nouvelles émissions et les refinancements deviennent plus coûteux. La hausse ne frappe toutefois pas immédiatement l’ensemble de la dette : les intérêts des obligations anciennes à taux fixe restent généralement inchangés jusqu’à leur échéance.
Cette caractéristique donne du temps aux pouvoirs publics. Selon l’Agence France Trésor, la durée de vie moyenne de la dette négociable de l’État dépassait huit ans en septembre 2026. Mais elle ne supprime pas le problème. Si les taux restent élevés plusieurs années, une part croissante des emprunts anciens sera remplacée par des titres plus coûteux. Le rapport gouvernemental sur la dette prévoit ainsi que la charge d’intérêts de l’ensemble des administrations publiques pourrait passer de 2,2 % du PIB en 2025 à 3,7 % en 2030.
Le risque d’un cercle vicieux budgétaire
L’augmentation des intérêts réduit les ressources disponibles pour les autres dépenses publiques. À recettes inchangées, elle accroît le déficit, à moins que l’État ne réduise certaines dépenses ou n’augmente les prélèvements obligatoires. Si le déficit demeure élevé, les besoins d’emprunt restent importants. Et si les investisseurs considèrent cette trajectoire comme insuffisamment maîtrisée, ils peuvent réclamer une rémunération encore supérieure.
Ce mécanisme peut entretenir une dynamique défavorable : hausse des taux, alourdissement des intérêts, aggravation des difficultés budgétaires, puis nouvelle augmentation de la prime de risque. Il ne constitue cependant pas une fatalité. L’évolution dépend de la croissance économique, des décisions budgétaires, des anticipations des investisseurs et de l’environnement monétaire. Une amélioration crédible des perspectives financières peut, inversement, contribuer à détendre les taux.
Entre discipline budgétaire et risque de ralentissement
Réduire le déficit sans étouffer l’activité
Le redressement des finances publiques pose un dilemme. Réduire les dépenses ou augmenter les impôts peut diminuer les besoins d’emprunt et rassurer les créanciers. Mais ces mesures peuvent aussi freiner la demande, la consommation et l’investissement. Lorsque l’activité ralentit, les recettes fiscales progressent moins vite et certaines dépenses sociales augmentent, ce qui peut compromettre une partie des économies attendues.
L’ampleur de ces effets dépend des mesures retenues, de la conjoncture et de la réaction des ménages comme des entreprises. Une réduction brutale de l’investissement public peut, par exemple, peser sur l’activité immédiate tout en affaiblissant les capacités productives futures. À l’inverse, une trajectoire budgétaire jugée crédible peut réduire l’incertitude et améliorer les conditions de financement. Le défi consiste à articuler la stabilisation de la dette avec le soutien à la croissance.
La zone euro protège, sans effacer les contraintes
L’appartenance à la zone euro distingue la France d’un État qui emprunterait dans une monnaie nationale entièrement indépendante. La Banque centrale européenne conduit une politique monétaire commune et dispose d’instruments destinés à limiter certaines tensions financières susceptibles de perturber la transmission de cette politique. La profondeur du marché obligataire français et la diversité des détenteurs de dette constituent également des facteurs de résistance.
Cette protection n’équivaut pourtant pas à une garantie illimitée. La BCE ne peut pas simplement annuler les conséquences d’une politique budgétaire jugée insoutenable. Les États membres doivent aussi respecter un cadre européen qui organise la surveillance de leurs déficits et de leurs trajectoires de dépenses. Le 14 octobre, le commissaire européen Valdis Dombrovskis estimait qu’aucune nouvelle crise générale des dettes souveraines ne se dessinait dans la zone euro, tout en appelant les gouvernements à la prudence.
Le lendemain, les marchés demeuraient sous tension et, le 16 octobre, le FMI jugeait la situation française encore gérable. Son avertissement portait surtout sur la durée : des taux durablement élevés rendraient les ajustements budgétaires plus difficiles. La France n’est donc pas confrontée à une impossibilité immédiate d’emprunter. Elle fait face à un rétrécissement progressif de ses marges de choix, au moment même où les besoins de financement de la transition écologique, de la défense et des services publics restent considérables.
À retenir
- Les marchés demandent une rémunération plus élevée à la France. La hausse des taux reflète à la fois les conditions financières européennes et les inquiétudes propres aux finances publiques françaises.
- Le renchérissement de la dette agit progressivement. Les anciens emprunts à taux fixe protègent temporairement le budget, mais les refinancements transmettent peu à peu la hausse des taux à la charge d’intérêts.
- La réduction du déficit comporte des arbitrages économiques. Rassurer les créanciers peut préserver les capacités de financement futures, mais une consolidation budgétaire trop rapide peut freiner la croissance.
Sources
- Fonds monétaire international (FMI), Rise in French yields is manageable now, but consolidation pressure might grow, IMF says, Reuters, 16 octobre 2026.
- Direction générale du Trésor et Agence France Trésor, Rapport 2027 sur la dette des administrations publiques, 6 octobre 2026.
- Direction générale du Trésor, Rapport économique, social et financier 2027, 6 octobre 2026.
- Agence France Trésor, Chiffres clés et conditions de financement de l’État, octobre 2026.
- Fonds monétaire international, France : consultations de 2026 au titre de l’article IV, 22 juillet 2026.
- Reuters, No signs of new EU debt crisis, but prudent fiscal policy is needed – Dombrovskis, 14 octobre 2026.