Pourquoi la BCE augmente-t-elle ses taux d’intérêt au risque de freiner l’économie européenne ?
Le 10 septembre 2026, la Banque centrale européenne a relevé ses taux directeurs de 0,25 point de pourcentage. Son objectif : contenir une inflation supérieure à sa cible de 2 %. Mais en renchérissant le crédit, elle risque aussi de freiner la consommation, l’investissement et l’emploi. Comment combattre l’inflation sans affaiblir davantage l’économie européenne ?
La BCE relève ses taux pour combattre l’inflation
Une hausse des prix qui inquiète Francfort
En septembre 2026, l’inflation atteint 3,8 % sur un an dans la zone euro, contre 2,1 % en moyenne en 2025. Le renchérissement de l’énergie, dans un contexte de conflit au Moyen-Orient, y contribue. Les ménages perdent du pouvoir d’achat et les entreprises voient leurs coûts augmenter.
Le 10 septembre, la Banque centrale européenne (BCE) relève ses trois taux directeurs de 0,25 point. Le taux des opérations principales de refinancement passe de 2,40 % à 2,65 % à compter du 16 septembre. La BCE prévoit une inflation moyenne de 3,0 % en 2026, de 2,5 % en 2027 et de 2,1 % en 2028 : le retour vers l’objectif de 2 % s’annonce progressif.
Pourquoi augmenter le taux de refinancement ?
La politique monétaire désigne les décisions par lesquelles une banque centrale agit sur les conditions de financement de l’économie, principalement pour assurer la stabilité des prix.
Les banques commerciales peuvent emprunter des liquidités auprès de la BCE. Lorsque celle-ci relève son taux de refinancement, ces emprunts deviennent plus coûteux. Les banques tendent alors à augmenter les taux des crédits accordés aux ménages et aux entreprises.
La transmission n’est ni immédiate ni automatique : les banques disposent d’autres financements et leurs taux dépendent aussi de la concurrence et du risque des emprunteurs. Mais le mécanisme recherché est clair : renchérir le crédit pour ralentir les dépenses financées par l’emprunt et réduire les tensions inflationnistes.
Ménages et entreprises face à un crédit plus coûteux
À Nantes, un achat immobilier remis en question
En août 2026, avant la dernière décision de la BCE, le taux moyen des nouveaux crédits immobiliers dans la zone euro atteignait 3,60 %, contre 7,92 % pour les crédits à la consommation.
À Nantes, Claire, 38 ans, infirmière et mère de deux enfants, envisage avec son conjoint l’achat de leur premier logement. Le couple souhaite emprunter 200 000 euros sur vingt ans, mais une hausse des taux pourrait compromettre son projet.
« À 3,5 %, nous devions rembourser environ 1 160 euros par mois. À 4 %, la mensualité passe à 1 212 euros. Cinquante-deux euros supplémentaires chaque mois, ce n’est pas négligeable avec deux enfants. Nous hésitons maintenant à acheter. »
Sur vingt ans, la différence représente environ 12 500 euros d’intérêts supplémentaires, hors assurance. Le couple pourrait acheter moins cher ou reporter son projet.
Si de nombreux ménages agissent ainsi, les ventes immobilières ralentissent. Les promoteurs lancent moins de chantiers, les entreprises du bâtiment reçoivent moins de commandes et reportent des embauches. La hausse des taux finit donc par peser sur la production et l’emploi.
Près de Lyon, une PME reporte son investissement
Les entreprises sont confrontées au même problème. En août 2026, le coût moyen des nouveaux crédits bancaires aux entreprises de la zone euro atteignait 3,77 %.
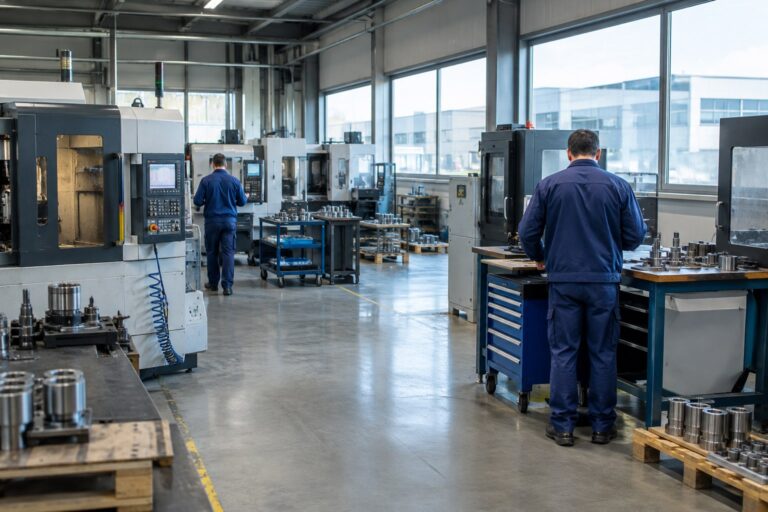
Marc, 46 ans, dirige près de Lyon une PME fabriquant des pièces métalliques. Il souhaite moderniser son atelier grâce à un emprunt de 500 000 euros sur cinq ans.
« À 3,5 %, les intérêts représenteraient environ 46 000 euros. À 4,5 %, ils approcheraient 59 000 euros. Avec des commandes incertaines, ces 13 000 euros supplémentaires nous conduisent à reporter notre investissement. »
Le crédit plus cher réduit la rentabilité attendue du projet. En reportant l’achat de machines, Marc prive leur fabricant d’une commande. Celui-ci peut alors réduire ses achats auprès de ses fournisseurs ou différer une embauche.
La hausse des taux se diffuse donc dans l’économie par les décisions de consommation des ménages et d’investissement des entreprises.
Freiner la demande pour limiter l’inflation
Moins de dépenses, moins de tensions sur les prix
Lorsque les ménages réduisent leurs achats et que les entreprises reportent leurs investissements, la demande globale ralentit. Les producteurs peuvent plus difficilement augmenter leurs prix sans perdre de clients. Certains limitent alors leurs hausses tarifaires pour préserver leurs ventes.
La BCE cherche cette modération, non nécessairement une baisse des prix. Une inflation ramenée de 3,8 % à 2 % signifie que les prix continuent d’augmenter, mais moins rapidement.
Le mécanisme comporte un risque : une entreprise confrontée à une baisse durable des commandes peut suspendre ses recrutements, réduire sa production ou supprimer des emplois. La politique monétaire restrictive peut ainsi réduire l’inflation au prix d’un ralentissement économique.
Une efficacité limitée face au choc énergétique
Lorsque l’inflation provient d’une hausse du pétrole ou du gaz, les coûts des entreprises et les factures des ménages augmentent. Or relever les taux ne permet ni de produire davantage d’énergie ni de rétablir un approvisionnement perturbé.
La BCE intervient néanmoins pour éviter que le choc ne se propage durablement. Des entreprises anticipant de nouvelles hausses de coûts peuvent relever leurs prix ; des salariés peuvent demander des augmentations pour préserver leur pouvoir d’achat. Sans provoquer automatiquement une spirale inflationniste, ces réactions peuvent entretenir l’inflation.
En relevant ses taux, la BCE cherche aussi à convaincre les acteurs économiques qu’elle ramènera l’inflation vers 2 %. Sa crédibilité peut ainsi contribuer à stabiliser leurs anticipations.
Une politique commune pour des économies différentes
Les mêmes taux, des effets inégaux
Les décisions de la BCE s’appliquent à toute la zone euro, mais leurs conséquences diffèrent selon l’endettement et la structure des économies.
Là où les crédits immobiliers à taux variable sont fréquents, une hausse des taux peut rapidement alourdir les mensualités des emprunteurs. En France, où les taux fixes dominent, les ménages déjà endettés sont davantage protégés : l’effet concerne surtout les nouveaux prêts.
De même, une PME dépendante du crédit bancaire peut reporter un investissement, tandis qu’une grande entreprise disposant de réserves financières peut maintenir ses projets.
Une croissance européenne fragile
Selon les projections de septembre de la BCE, le PIB de la zone euro progresserait de 0,9 % en 2026, de 1,4 % en 2027 et de 1,5 % en 2028. Cette croissance modeste pourrait être fragilisée par le renchérissement du crédit.
Les États ne peuvent pas fixer leurs propres taux directeurs : la politique monétaire est commune. Ils conservent leur politique budgétaire, mais leurs marges de manœuvre dépendent notamment de leur endettement et des règles européennes. Soutenir la demande nationale peut alors entrer en tension avec la politique restrictive de la BCE.
Jusqu’où la BCE peut-elle aller ?
La BCE doit éviter deux écueils. Une politique insuffisamment restrictive pourrait laisser s’installer une inflation durable, réduisant le pouvoir d’achat. À l’inverse, une hausse excessive des taux pourrait freiner trop fortement la consommation, l’investissement et l’emploi.
Ses effets prennent du temps : les statistiques bancaires publiées début octobre concernent encore le mois d’août et ne mesurent donc pas la décision de septembre. La transmission des taux directeurs aux crédits, puis à la demande, à la production et aux prix, est progressive.
Toute la difficulté consiste à ramener durablement l’inflation vers 2 % sans provoquer un ralentissement disproportionné. L’instrument qui permet de freiner la hausse des prix peut aussi peser sur la production et l’emploi.
Notes
Les trois taux directeurs de la BCE. La BCE fixe trois taux directeurs : le taux de la facilité de dépôt (2,50 % depuis le 16 septembre 2026), qui rémunère les liquidités placées par les banques auprès d’elle ; le taux des opérations principales de refinancement (2,65 %), auquel les banques peuvent emprunter auprès de la BCE dans le cadre de ses opérations régulières ; et le taux de la facilité de prêt marginal (2,90 %), auquel les banques peuvent obtenir des liquidités au jour le jour, contre garanties. Depuis 2024, le taux de dépôt constitue le principal taux de référence de la politique monétaire. Les deux autres évoluent en relation avec lui, selon des écarts définis par la BCE.
Témoignages. Les témoignages de Claire et de Marc sont fictifs. Leurs profils et leurs situations ont été construits pour illustrer les effets possibles d’une hausse des taux d’intérêt. Les montants correspondent à des simulations de crédit et non à des situations réellement observées.
À retenir
- La BCE relève ses taux directeurs pour combattre l’inflation. En septembre 2026, le taux de refinancement est passé de 2,40 % à 2,65 %, afin de contribuer au retour de l’inflation vers 2 %.
- La hausse des taux renchérit le crédit et freine la demande. Les ménages peuvent reporter leurs achats immobiliers et les entreprises leurs investissements, ce qui réduit les tensions inflationnistes mais peut ralentir la production et l’emploi.
- Une politique monétaire commune produit des effets inégaux selon les pays. Les différences d’endettement, de structure productive et de conditions de crédit compliquent l’action de la BCE.
Sources
Banque centrale européenne, Décisions de politique monétaire du 10 septembre 2026.
Banque centrale européenne, Projections macroéconomiques de septembre 2026.
Banque centrale européenne, Statistiques des taux d’intérêt bancaires.
Banque centrale européenne, Bulletin économique, septembre 2026.