Second choc chinois : les industriels français sous pression
Batteries, voitures électriques, panneaux solaires… La Chine concurrence désormais l’Europe dans ses industries de pointe. Mais les entreprises françaises utilisent aussi ses technologies. Une étude publiée le 2 novembre 2026 éclaire ce « second choc chinois ».
La Chine, concurrente et partenaire des industriels français
Comment les industriels français peuvent-ils affronter la concurrence chinoise alors qu’ils dépendent aussi de ses technologies ? Les batteries et les panneaux solaires illustrent ce paradoxe.
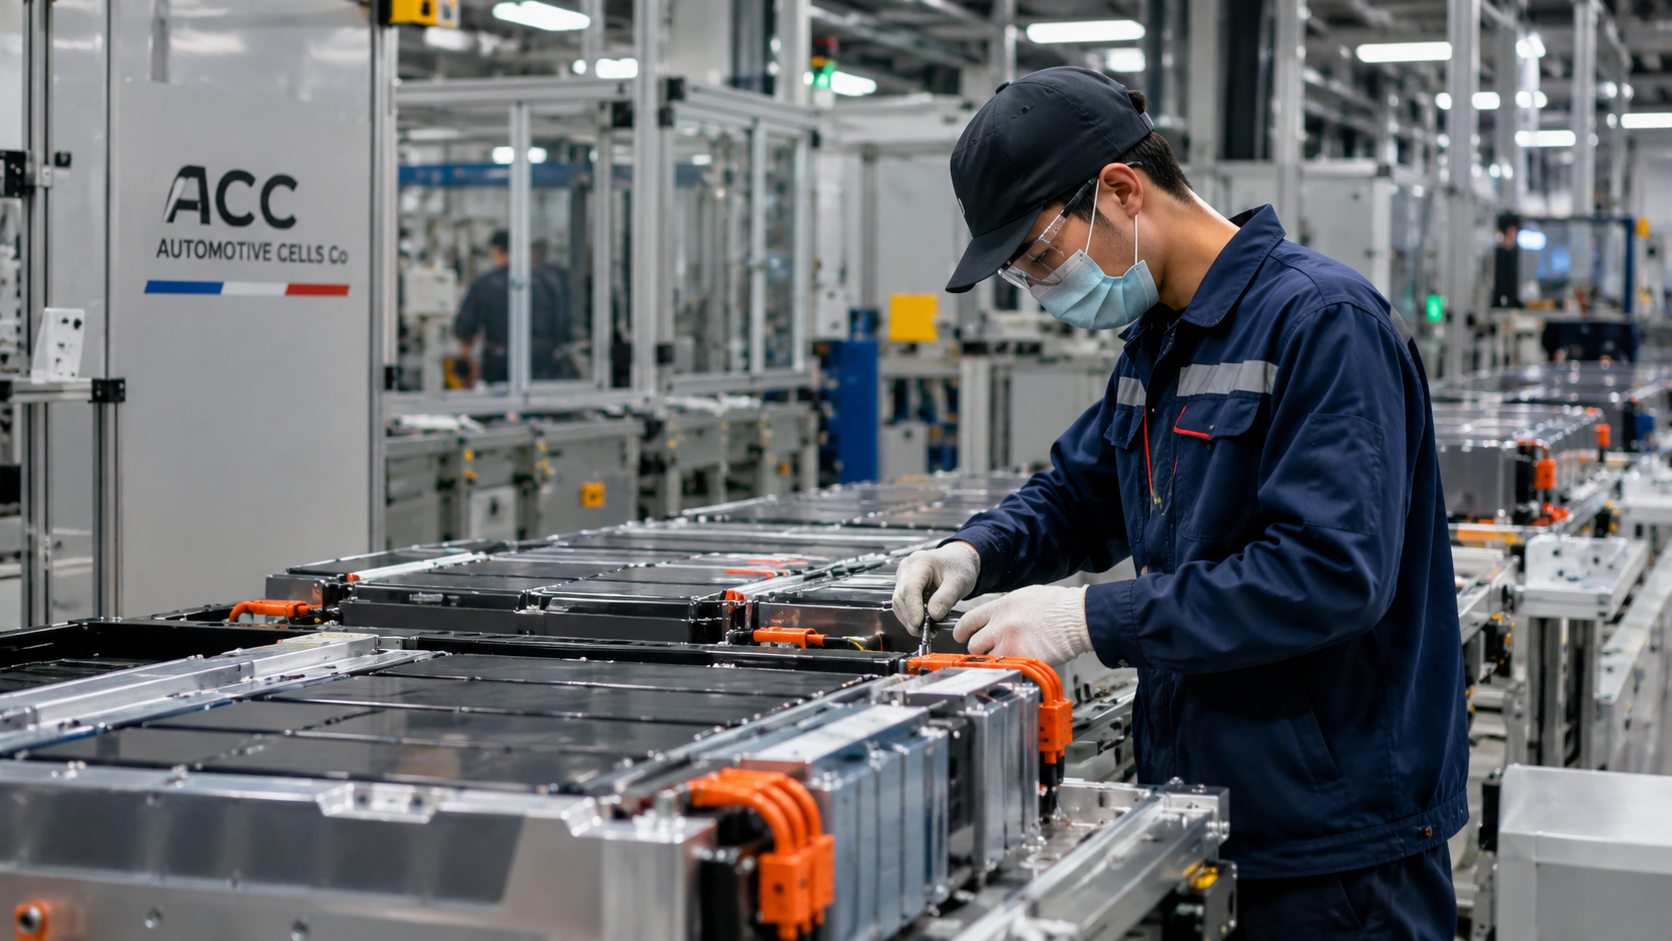
À Billy-Berclau, dans le Pas-de-Calais, l’usine d’Automotive Cells Company (ACC) devait symboliser la reconquête industrielle européenne. Inaugurée en 2023, elle fabrique des batteries pour Stellantis et a bénéficié d’environ 1,3 milliard d’euros de subventions publiques.
Mais les difficultés s’accumulent : cadences insuffisantes, défauts de fabrication et coûts élevés. Face aux géants chinois CATL et BYD, ACC a même sollicité l’expertise du fabricant chinois EVE Energy.
À Douai, AESC, contrôlé par le chinois Envision, produit des batteries pour les voitures électriques assemblées à proximité. L’usine bénéficie du savoir-faire industriel acquis en Asie.
En Alsace, Voltec Solar assemble des panneaux photovoltaïques avec des cellules chinoises. Ces importations facilitent sa production, mais créent une dépendance. La concurrence chinoise a également contribué à la disparition de Systovi, liquidé en 2024.
La Chine est à la fois concurrente et fournisseur. Certaines entreprises françaises subissent directement sa concurrence ; d’autres utilisent ses composants pour rester compétitives. Beaucoup se trouvent dans les deux situations.
Pourquoi cette concurrence touche-t-elle désormais des secteurs où l’Europe occupait des positions solides ?
Du textile aux technologies de pointe
Après son entrée dans l’Organisation mondiale du commerce (OMC) en 2001, la Chine avait gagné des parts de marché dans le textile, les jouets et les produits électroniques courants. Ce premier « choc chinois » avait frappé les industries utilisant beaucoup de main-d’œuvre.
Aujourd’hui, la concurrence s’étend aux technologies avancées : batteries, véhicules électriques et équipements industriels.
En 2025, l’excédent commercial chinois sur les marchandises a approché 1 000 milliards d’euros. La Chine réalise 14,3 % des exportations mondiales de marchandises, contre 13,1 % en 2019.
Mais le changement concerne aussi la nature des produits. Dans leur étude du 2 novembre 2026, Charlotte Emlinger, Simon Keller et Vincent Vicard montrent que les spécialisations chinoises se rapprochent de celles des économies européennes.
Les économistes mesurent ces spécialisations à partir des avantages comparatifs. Un pays possède un avantage comparatif dans une activité lorsque sa productivité relative y est plus favorable que dans ses autres activités, par comparaison avec les autres pays. Il peut donc avoir intérêt à s’y spécialiser même si ses concurrents sont plus productifs (voir note 1).
Or ces avantages évoluent avec les investissements et les innovations.
Depuis 2012 pour l’Allemagne, et depuis 2019 pour la France et l’Italie, les pertes d’avantages comparatifs face à la Chine concernent davantage les produits de haute technologie. L’Allemagne est particulièrement exposée. Pour la France, la concurrence vient également des États-Unis et de la Pologne.
Le second choc chinois se distingue du premier par la sophistication croissante des produits exportés. La Chine concurrence désormais les secteurs industriels les plus avancés de l’Europe.
Des exportations chinoises produites aussi par des entreprises étrangères
Cette puissance exportatrice ne repose pourtant pas uniquement sur les entreprises chinoises.
En 2024, les entreprises à capitaux étrangers implantées en Chine représentaient 27 % des exportations de marchandises du pays, selon les statistiques chinoises. Cette catégorie comprend certaines coentreprises.
Des multinationales étrangères profitent des fournisseurs, des infrastructures et des capacités industrielles disponibles en Chine. Leurs ventes contribuent aux exportations du pays, même si une partie des profits revient à leurs propriétaires étrangers.
Attention : ces 27 % ne mesurent pas la valeur ajoutée étrangère contenue dans les marchandises exportées.
Les multinationales participent donc à la puissance exportatrice chinoise tout en pouvant subir la concurrence de ses industriels.
Mais pourquoi la Chine cherche-t-elle aujourd’hui autant de débouchés à l’étranger ?
Une économie chinoise dépendante des exportations
Pendant des décennies, Pékin a privilégié les investissements massifs dans les infrastructures, les logements et les usines. L’État a soutenu les entreprises par des subventions et des crédits, notamment distribués par les banques publiques.
Cette stratégie a favorisé l’industrialisation, mais aussi l’endettement et des capacités de production parfois excessives.
La crise immobilière a révélé ces fragilités : promoteurs surendettés, logements invendus et collectivités locales privées de recettes foncières.
Pour les ménages, dont le patrimoine repose largement sur l’immobilier, l’incertitude encourage l’épargne plutôt que la consommation. La demande intérieure peine ainsi à absorber la production.
Lorsque les usines produisent davantage que ce que les consommateurs nationaux achètent, les entreprises cherchent des clients à l’étranger.
En février 2026, le Fonds monétaire international (FMI) soulignait que les difficultés immobilières et la faiblesse de la demande privée renforçaient la dépendance chinoise aux exportations.
Les succès industriels chinois reposent toutefois aussi sur les innovations, les économies d’échelle et les gains de productivité.
Le second choc chinois résulte ainsi de deux dynamiques : la montée en gamme industrielle et la recherche de débouchés extérieurs. Leur combinaison accentue la concurrence subie par les producteurs européens.
Comment l’Europe peut-elle réagir ?
L’Union européenne cherche à protéger ses industries sans renoncer aux avantages des échanges avec la Chine.
Depuis octobre 2024, elle impose des droits compensateurs supplémentaires sur les voitures électriques fabriquées en Chine, après une enquête sur les subventions publiques. Ils atteignent notamment 17 % pour BYD, 18,8 % pour Geely et 35,3 % pour SAIC, en plus du droit ordinaire.
Ces mesures peuvent limiter certaines importations, mais aussi renchérir les véhicules pour les consommateurs. Elles ne protègent pas les entreprises européennes sur les marchés extérieurs.
Bruxelles cherche donc également à renforcer la production européenne.
Avec son Pacte pour une industrie propre, présenté en février 2025, la Commission européenne prévoit de mobiliser plus de 100 milliards d’euros pour soutenir les technologies propres. En juin 2026, elle a annoncé un dispositif pouvant mobiliser jusqu’à 1,5 milliard d’euros pour la production européenne de cellules de batteries.
Mais les subventions ne garantissent pas la compétitivité. Les difficultés d’ACC rappellent qu’il faut aussi maîtriser les technologies et améliorer la productivité.
Nous retrouvons ainsi le paradoxe initial : protéger les producteurs européens peut aussi pénaliser ceux qui utilisent des composants chinois.
Le second choc chinois oblige l’Europe à décider ce qu’elle veut produire elle-même et les dépendances qu’elle est prête à accepter.
Entre 2017 et 2024, les exportations chinoises ont augmenté de 60,8 % vers l’Union européenne et de 57,5 % vers le monde. Ces hausses en valeur courante ne correspondent pas nécessairement à celles des volumes exportés.
Note explicative
1. Exemple fictif — Avantage comparatif entre la France et la Chine.
Pour fabriquer une voiture, la France a besoin de 100 heures de travail, contre 80 en Chine. Pour un vêtement, elle a besoin de 10 heures, contre 2 en Chine.
La Chine est plus productive dans les deux activités. Mais la France utilise seulement 25 % d’heures supplémentaires pour une voiture, contre cinq fois plus pour un vêtement. Elle possède donc un avantage comparatif dans l’automobile, où son désavantage relatif est le plus faible.
En se spécialisant dans cette activité et en échangeant avec la Chine à des conditions avantageuses, elle peut obtenir davantage de biens qu’en produisant tout elle-même. La spécialisation et l’échange peuvent ainsi améliorer le niveau de vie.
À retenir
- Le second choc chinois touche les industries de haute technologie. La Chine concurrence l’Europe dans des activités où celle-ci disposait d’avantages comparatifs.
- Les exportations chinoises compensent en partie la faiblesse de la demande intérieure. La crise immobilière et l’endettement renforcent la recherche de débouchés étrangers.
- La Chine est à la fois concurrente et partenaire des industriels européens. L’Union européenne doit soutenir sa production sans pénaliser les entreprises qui utilisent des composants chinois.
Sources
- Emlinger, Keller et Vicard, « Converging Comparative Advantages: EU’s Second China Shock », 2026.
- FMI, « People’s Republic of China: 2025 Article IV Consultation », 2026.
- Le Monde, « Le fabricant de batteries français ACC […] change de patron », 2026.
- La Tribune, « Plongée dans la gigafactory de batteries du chinois AESC à Douai », 2026.
- Conseil général de l’économie, « Développement des petits projets photovoltaïques », 2023.
- SAFE, « China Balance of Payments Report 2024 », 2025.
- Commission européenne, « Droits compensateurs sur les véhicules électriques chinois », 2024.
- Commission européenne, « Un pacte pour une industrie propre », 2025.